COLUMN
信託の税務における「損益通算禁止」とは
- 信託
まず、個人の所得税は、1月1日から12月31日までの1年間に生じたすべての所得を合算して申告するのが原則です。この合算にあたっては、自分名義で保有している不動産(所有権財産)から生じた所得も、信託を組んでいる不動産(信託財産)から生じた所得も、本来は区別なく通算されるはずです。
ところが租税特別措置法41条の4の2第1項では、平成18年以降、信託から生じる不動産所得に赤字がある年について、その赤字部分は「なかったもの」として扱うと定められています。つまり、信託財産である不動産で赤字が出ても、税務上その赤字はそもそも存在しないものとみなされ、他の黒字所得と相殺することができません。これが「損益通算禁止」と呼ばれる規定です。
押さえておきたい2つのポイント
①信託不動産である不動産の赤字は、他の所得と損益通算することはできない
②信託契約を複数に分けている場合、それぞれの契約間で損益を通算することもできない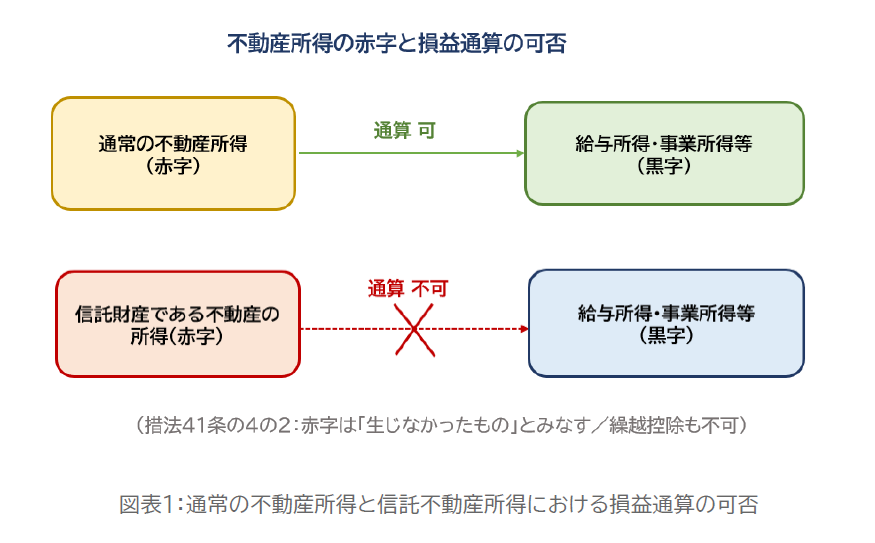
なお、同一の信託契約に複数の不動産が組み入れられている場合には、その契約の範囲内での黒字・赤字の通算は可能とされています。一方で、信託契約が複数に分かれている場合、異なる信託契約間での不動産所得の通算はできません。不動産をどの信託契約に組み入れるかという設計自体が、税務上の結果を左右することになります。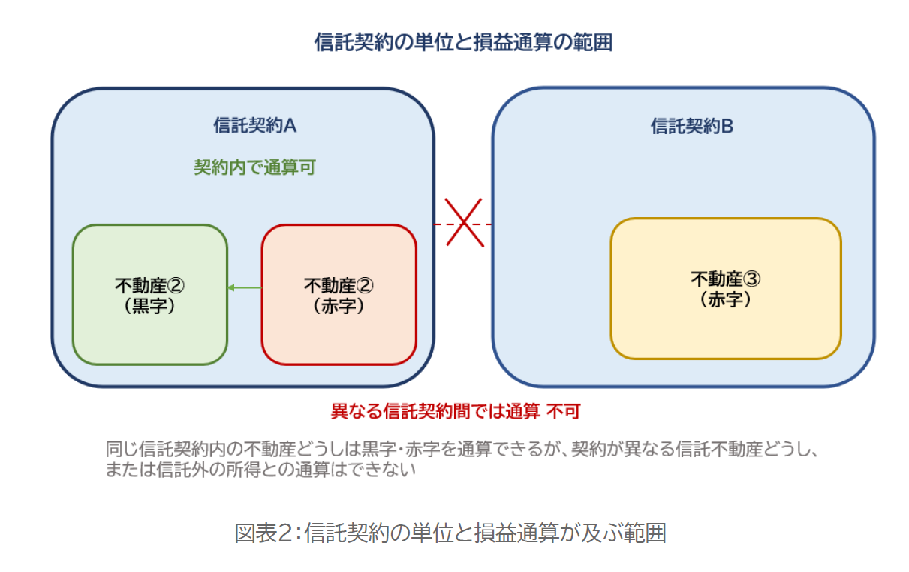
信託を組成していなければ通算できたはずの赤字が、信託に入れた瞬間に「切り捨て」となる点は、実務上のインパクトが大きいポイントです。
パターン別に見る損益通算可否
以下では、高齢の父親がアパートを2棟所有しており、うち1棟(アパートA)を信託財産として長男に管理を任せ、もう1棟(アパートB)はローンが残っているため引き続き自分名義で管理するケースを例に、具体的なパターンを見ていきます。
① 信託財産・信託外財産ともに黒字の場合
アパートA・アパートBのいずれも年間収支が黒字であれば、両方の所得をそのまま合算して確定申告すればよく、特に問題は生じません。
② 信託財産が黒字、信託外財産が赤字の場合
信託財産であるアパートAの所得が黒字で、信託外財産であるアパートBの所得が赤字であるケースでは、赤字が生じているのは信託財産ではない不動産なので、通常どおり黒字と赤字を通算して申告することができます。
③ 信託財産が赤字、信託外財産が黒字の場合
逆に、信託財産であるアパートAの所得が赤字で、信託外財産であるアパートBの所得が黒字である場合、アパートAの赤字は税務上「なかったもの」とみなされます。その結果、赤字による相殺ができず、アパートBの所得全額がそのまま課税対象になってしまいます。これが先述したポイント①が実際に問題となる典型的な場面です。
④ 信託契約が2本あり、一方の収支が赤字の場合
アパートAとアパートBをそれぞれ別の信託契約(甲・乙)で管理している場合も注意が必要です。この場合、まず契約ごとに年間収支をまとめ(信託の計算書を契約ごとに作成)、その後で合算して申告することになります。仮にアパートAを信託財産とする契約の収支が赤字であれば、その赤字はやはり「なかったもの」とみなされるため、アパートBの所得がそのまま課税対象となります。これがポイント②、すなわち複数の信託契約間では損益を通算できないことが問題になるケースです。
提案時に確認しておきたい実務上のポイント
こうした特例を踏まえると、収益不動産の信託設定をご提案する際には、次のような点をあらかじめ確認・検討しておくことが重要です。
まず、大規模修繕や建て替えなど、将来的に多額の必要経費が見込まれる不動産については、信託財産とするタイミングを慎重に検討する必要があります。修繕費がかさむ年に信託財産である不動産で赤字が生じても、他の所得と通算できず、税負担の軽減効果を得られない可能性があるためです。
また、複数の収益不動産をお持ちの関与先様については、どの不動産を、どの信託契約に、どのタイミングで組み入れるかによって、通算できる範囲が変わってきます。将来の収支見通しを踏まえたうえで、信託契約の設計や不動産の組み入れ方を検討することが望まれます。
認知症対策・資産承継のメリットと税務上の留意点を、あわせて説明する
家族信託は、委託者の判断能力が低下した後も、受託者が財産の管理・処分を継続できるという大きなメリットを持つ制度です。特に収益不動産をお持ちの方にとっては、賃貸借契約の更新や修繕の意思決定を止めることなく行えるという点で、有効な選択肢となり得ます。
一方で、今回ご紹介した損益通算の特例のように、信託をすることで新たに生じる税務上の制約も存在します。信託のメリットだけでなく、こうした留意点もあわせてご説明することが、関与先様が納得したうえで信託を活用いただくために欠かせないプロセスといえるでしょう。
私ども日税グループでは、株式会社日税経営情報センターにおいて家族信託のコンサルティングを、株式会社日税信託において商事信託を取り扱うとともに、2025年1月より遺言信託の取扱いも開始しております。
税理士先生や関与先様の幅広いニーズにお応えすべく、相続・資産承継のご相談に専門の職員が丁寧かつ親切にご対応致します。ご相談は無料ですのでお気軽にお問い合わせください。
(お問い合わせをいただいた税理士先生には信託の小冊子を謹呈致します)
あわせて読みたい!
 |  |
| 民事信託(家族信託)と商事信託の違い | 信託活用事例【海外編】 |
サービスのご案内
 |  |  |
| 日税民事信託コンサルティングサービス | 日税事業承継支援サービス | メールマガジンのご登録 |
免責事項について
当社は、当サイト上の文書およびその内容に関し、細心の注意を払ってはおりますが、いかなる保証をするものではありません。万一当サイト上の文書の内容に誤りがあった場合でも、当社は一切責任を負いかねます。
当サイト上の文書および内容は、予告なく変更・削除する場合がございます。また、当サイトの運営を中断または中止する場合がございます。予めご了承ください。
利用者の閲覧環境(OS、ブラウザ等)により、当サイトの表示レイアウト等が影響を受けることがあります。
当サイトは、当サイトの外部のリンク先ウェブサイトの内容及び安全性を保証するものではありません。万が一、リンク先のウェブサイトの訪問によりトラブルが発生した場合でも、当サイトではその責任を負いません。
当サイトのご利用により利用者が損害を受けた場合、当社に帰責事由がない限り当社はいかなる責任も負いません。
株式会社日税経営情報センター